
算力“反内卷”定调,油价重返百元与美债冲高回落(10.12~10.16)
10月16日,国务院总理李强主持召开国务院常务会议,听取“人工智能+”行动进展情况汇报,并从夯实底座、赋能应用、统筹发展与安全等方面作出新部署。会议指出,人工智能是影响未来发展的关键变量,要从我国产业体系完备、应用场景丰富、工程化能力强等实际出发,注重以落地应用牵引技术创新,不断深化拓展“人工智能+”行动。会议还讨论并原则通过《中华人民共和国价格法(修正草案)》,决定将草案提请全国人大常委会审议,明确要依法依规治理低价无序竞争,健全行业成本调查、制止低价倾销等配套规则。
2. 总书记考察算力产业,警示“无序发展”与“内卷”
10月16日,习近平总书记在内蒙古乌兰察布考察算力产业时指出,“实施‘东数西算’工程、构建全国一体化算力网,是党中央一项重要部署”,要求加强科学规划、要素支撑、安全保障,注重“算电协同”“算水协同”。总书记同时明确警示风险:“我现在对发展新质生产力,包括对现在的几大领先产业,最担心的还是无序发展,一哄而起,最后一哄而散”“还有就是‘内卷’问题,盲目竞争,不顾自身条件地发展”。此前10月9日《中共中央国务院关于发展新质生产力的意见》已提出“避免‘内卷式’竞争”。
3. 央行加量续作6个月期买断式逆回购,10月中长期流动性净投放扩大
10月15日,中国人民银行开展7000亿元6个月期买断式逆回购操作,对冲当月5000亿元到期量后实现净投放2000亿元,打破了此前连续两个月的等量续作节奏。此前10月8日,央行已开展12000亿元3个月期买断式逆回购,对冲10000亿元到期量后净投放2000亿元。10月中长期流动性到期规模合计高达2.4万亿元,为本年度到期压力最大的月份,央行通过两个期限品种买断式逆回购合计净投放4000亿元,以对冲到期压力、呵护资金面。
4. 9月CPI同比上涨0.9%,PPI同比涨幅扩大至5.0%
国家统计局数据显示,9月CPI同比上涨0.9%、环比上涨0.2%,同比涨幅扩大主要受汽油价格涨幅扩大拉动;PPI同比上涨5.0%、环比上涨1.2%,同比涨幅扩大一方面因输入性因素影响国内石油、有色金属产业链多数行业价格上行,另一方面AI通胀的拉动尚在持续。物价数据整体呈现“CPI温和、PPI偏高”的格局。
5. 美国9月CPI同比3.7%超预期,但美债收益率冲高回落
10月14日,美国劳工统计局公布9月CPI同比上涨3.7%,高于8月的3.4%和市场预期的3.6%。数据公布后,10年期美债收益率一度冲上5.3%以上,但收盘反而回落至5.19%,周四进一步下探至5.08%附近。市场对美联储10月加息的定价已从高位大幅回落至约17%,12月加息概率则维持在较高水平,呈现“短端鹰派预期降温、长端通胀担忧未消”的分化格局。
6. 中东局势升级,布伦特原油自5月以来首次触及110美元
美伊谈判陷入僵局,伊朗加大对霍尔木兹海峡过境油轮的袭击,沙特与胡塞武装相互袭击,以色列与美国就打击伊朗预案加紧磋商。10月16日,布伦特原油期货上涨3.7%,收于每桶109.86美元,自5月19日以来首次触及110美元关口;WTI原油本周累计上涨10.41%。地缘风险溢价重新成为主导油市的核心变量。
7. 央行10月8日开展1.2万亿元3个月期买断式逆回购,跨季后资金面明显转松
10月8日,央行以固定数量、利率招标、多重价位中标方式开展12000亿元3个月期买断式逆回购操作,期限89天,到期日为2027年1月5日,对冲当月10000亿元同期限到期量后净投放2000亿元,为连续第三个月加量续作。跨季扰动消退后,资金利率明显下行,DR001降至1.26%附近,DR007降至1.33%以下,短端资金面宽松态势明确。
8. 美国零售销售等数据呈现韧性,但加息紧迫性下降
上周一级市场债券发行总数1201只,发行总额19217.88亿元。其中,国债5只,发行额3502.3亿元,占发行总额的18.22%。地方政府债41只,发行额1724.65亿元,占发行总额的8.97%。金融债49只,发行额3857亿元,占发行总额的20.07%。公司债161只,发行额1422.82亿元,占发行总额的7.40%。资产支持证券149只,发行额598.41亿元,占发行总额的3.11%。中期票据186只,发行额1451.94亿元,占发行总额的7.56%。短期融资券91只,发行额849.8亿元,占发行总额的4.42%。同业存单481只,发行额5518.1亿元,占发行总额的28.71%。
一级市场面额比重发行统计

﹁
﹂
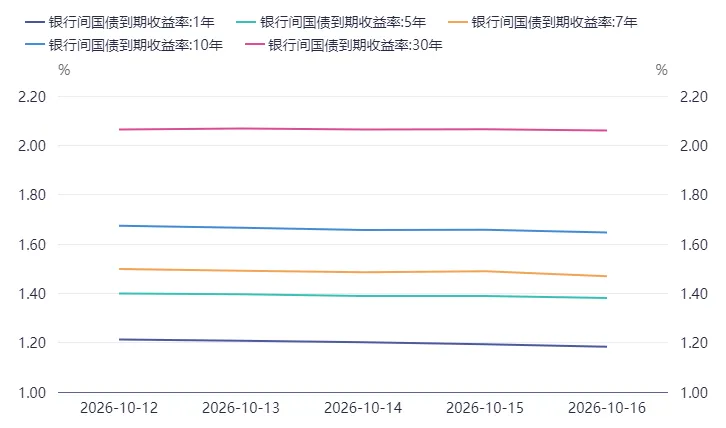
本周流动性分析
上周(10.12~10.16),央行公开市场操作以买断式逆回购加量续作和逆回购灵活调节为主。10月15日,央行开展7000亿元6个月期买断式逆回购操作,对冲当月5000亿元到期量后净投放2000亿元,打破此前连续两个月的等量续作节奏。短端方面,10月16日央行开展600亿元7天期逆回购操作,当日有20亿元到期,实现净投放580亿元。全周逆回购合计净回笼约260亿元短端资金,但中长期流动性通过买断式逆回购实现净投放,资金面整体延续宽松态势。
资金面方面,跨季扰动消退后,DR001降至1.26%附近,创5月19日以来新低;DR007回落至1.3258%,低于7天期逆回购操作利率约7.4bp。R001与R007分别收于1.31%、1.38%,较周初均下行约2bp,7天期R-DR利差维持在6bp左右,流动性分层压力有限。央行在资金利率已处低位的情况下仍未收缩投放,显示呵护流动性合理充裕的政策意图。
2. 市场资金面分析
各期限银行间质押式回购利率一周走势

﹁
﹂
| 汇率方面:
| 海外债券市场:
【免责声明】
本文件所有内容(包括但不限于观点、结论、建议等)仅供参考,不代表任何确定性的判断,您仍应根据您的独立判断做出您的投资决策。投资有风险,选择需谨慎。深圳齐兴资产管理有限公司(以下简称“本公司”)不对因使用本文件而产生的任何后果承担法律责任。本文件包含前瞻性的预测,任何非对过往历史事实的陈述均为前瞻性的预测,本公司并不保证完全准确或未来不发生变化。本报告的信息来源于公开资料,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息及建议不会发生任何变更,本公司已力求报告内容的客观、公正,但文中的观点、结论及建议仅供参考,不代表任何确定性的判断。
本报告相关知识产权归本公司所有,未经本公司许可,任何个人或组织,均不得将本报告内容以转载、复制、编辑、上传或发布等任何形式使用于任何场合。如引用或刊发需注明出处为“齐兴资产”,且不得对本报告进行有悖原意的引用、删节和修改。本公司保留追究侵权者法律责任之权利。任何机构或个人使用本文件均视为同意以上声明。
本报告所载的信息、材料及结论只提供参考,不构成投资建议,也不适用于个别投资者特殊的投资目标、财务状况或需要。投资者应考虑本报告中的任何意见或建议是否符合其特定状况。

